ما تظهره البيانات ومسح البنوك
- الائتمان للأفراد: صافي تدفق +126 مليون يورو في سبتمبر (−10 ملايين في أغسطس)؛ النمو السنوي 2.3%.
- ودائع الأسر: +428 مليون يورو خلال الشهر؛ النمو السنوي 3.9%.
- معايير منح قروض السكن: دون تغيير في الربع الثالث، ولا يُتوقع تغييرها في الربع الرابع.
- الشروط العامة لقروض السكن: شُددت قليلًا بسبب الرسوم غير المرتبطة بالفائدة.
بقيت نسبة الطلبات المرفوضة لقروض السكن والاستهلاك دون تغيير. وتتوقع البنوك أن يبقى الطلب على هذه القروض مستقرًا في الربع الرابع.
الحدود التي يواجهها المشترون
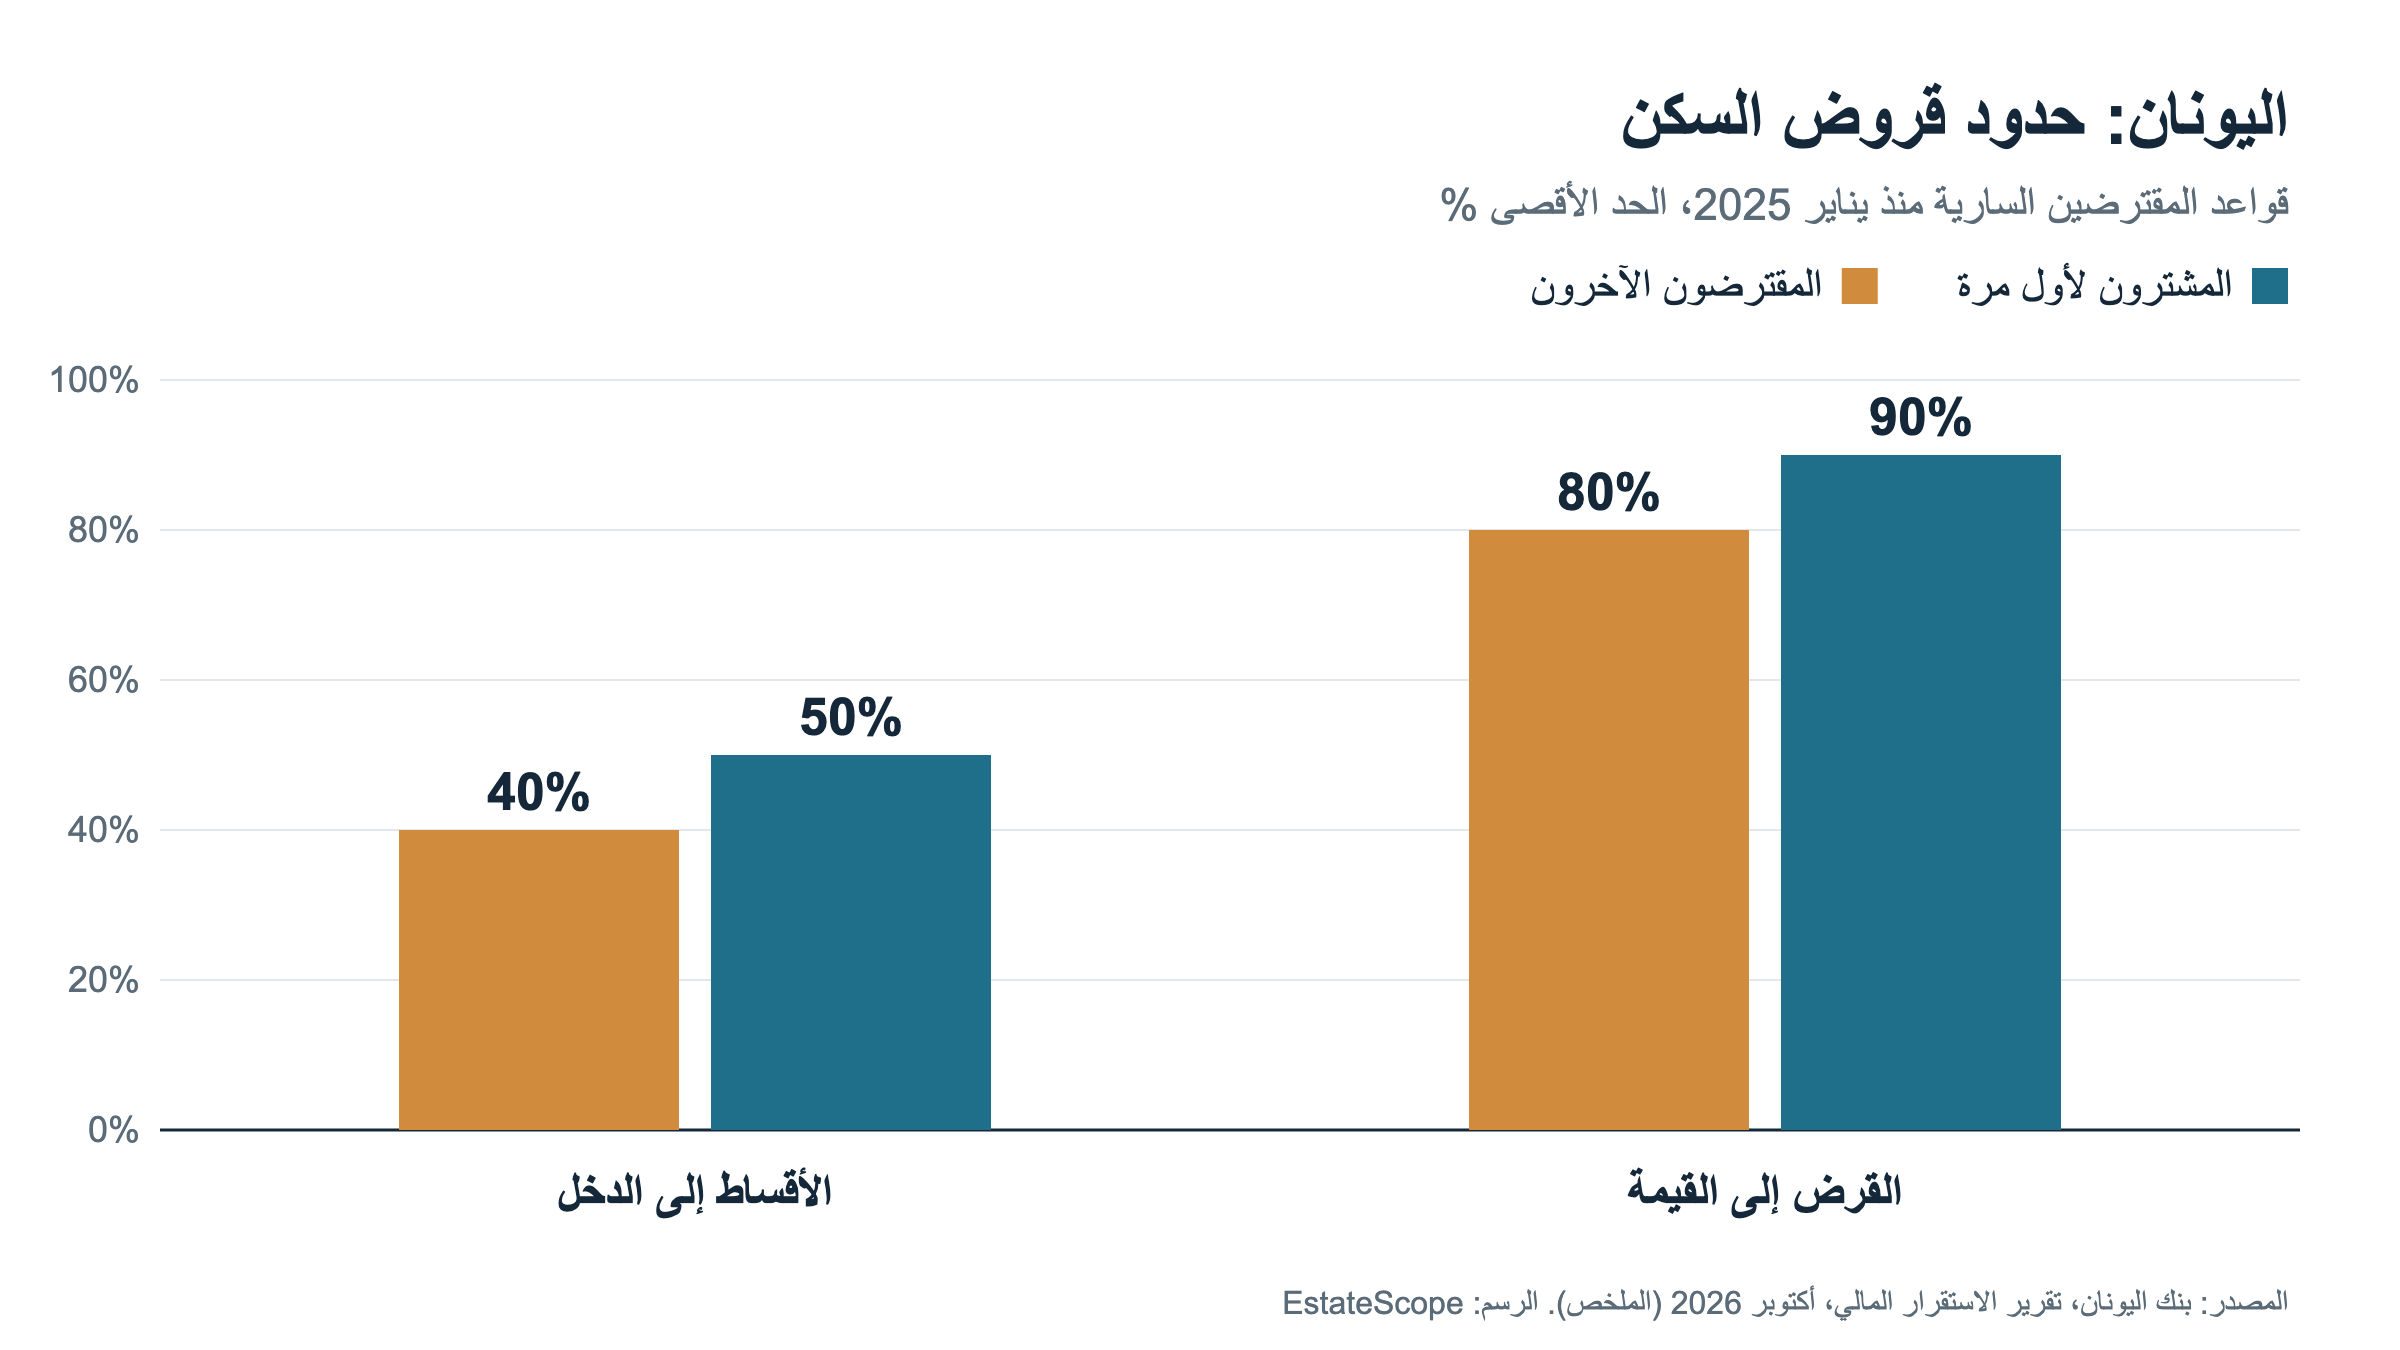
منذ يناير 2025 تخضع القروض المضمونة بمساكن في اليونان لقواعد خاصة بالمقترضين، كما يذكّر تقرير الاستقرار المالي: يمكن أن يغطي القرض حتى 90% من قيمة العقار لمن يشتري للمرة الأولى و80% لغيرهم، ويمكن أن تصل الأقساط إلى 50% و40% من الدخل على التوالي.
بالنسبة للمشترين، يعني ذلك وصولًا مستقرًا إلى الائتمان لكنه ليس أسهل: فالرسوم باتت أهم، والدفعة الأولى لا تزال تحتاج إلى ادخار. حول تأثير أسعار الفائدة على تمويل المساكن في اليونان، راجع تحليلنا السابق.
المصادر والقيود

Bank of Greece — Bank credit and deposits: September 2026 ↗
Official statistics · 2026-10-27
Bank of Greece — Bank Lending Survey: Q3 2026 ↗
Official statistics · 2026-10-27
Bank of Greece — Financial Stability Review, October 2026 (executive summary) ↗
Official statistics · 2026-10-22
هذه مادة بحثية وليست نصيحة استثمارية أو ضريبية أو قانونية. التعريفات وتواريخ الرصد مرفقة بكل ادعاء.