Wartość zapytań o kredyty mieszkaniowe była we wrześniu 2026 r. o 17,2% wyższa niż rok wcześniej – wynika z Indeksu Popytu BIK opublikowanego 12 października. Liczba wnioskujących wzrosła o 9,7%, a średnia wnioskowana kwota wyniosła 522,4 tys. zł. Według BIK ważnym czynnikiem jest refinansowanie istniejących kredytów.
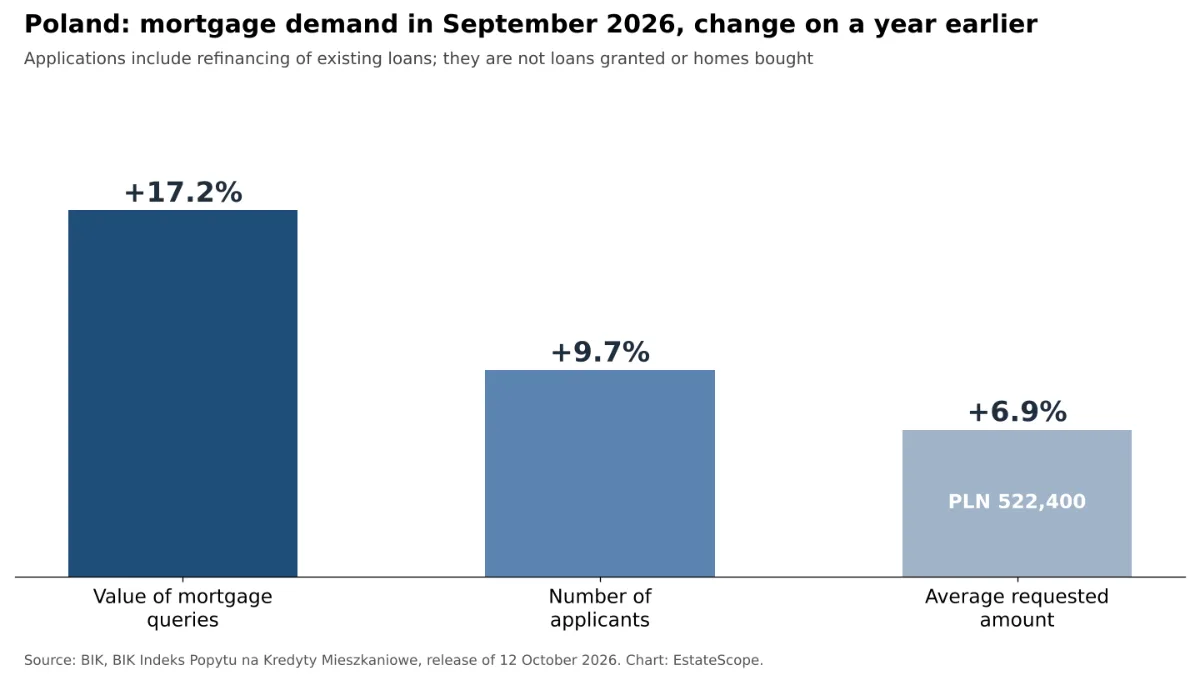
Liczby są spójne: o 9,7% więcej wnioskujących, z których każdy prosi o 6,9% więcej, daje około 17% wzrostu łącznej wartości (obliczenia EstateScope). W porównaniu z sierpniem liczba wnioskujących wzrosła po wakacjach o 10,1%, a średnia kwota prawie się nie zmieniła.
Wnioski to nie zakupy
Indeks obejmuje wnioski kredytowe zgłaszane przez banki i SKOK-i, a nie udzielone kredyty ani kupione mieszkania. Główny analityk Grupy BIK dr hab. Waldemar Rogowski podkreśla, że popyt nie wynika wyłącznie z planowanych zakupów: kredytobiorcy refinansują też kredyty, by obniżyć raty przy zmieniających się stopach i konkurencji banków. BIK nie podaje udziału refinansowania. W kolejnych miesiącach spodziewa się spowolnienia wzrostu liczby wnioskujących, głównie z powodu wysokiej bazy z 2025 r. (BIK).
Co sprawdzić
- Obecni kredytobiorcy: porównuj pełny koszt nowej oferty (RRSO), długość okresu stałej stopy, opłaty w nowym banku i ewentualną prowizję za wcześniejszą spłatę obecnego kredytu, a nie tylko marżę.
- Kupujący z kredytem: więcej wnioskujących może oznaczać większą konkurencję o mieszkania w rozsądnej cenie. Uzyskaj decyzję kredytową przed złożeniem oferty i porównuj ceny transakcyjne, a nie ofertowe.
- Stopy: NBP utrzymał w październiku stopę referencyjną na poziomie 3,75% (nasz tekst). Sam wzrost popytu nie oznacza, że zmienią się stopy lub ceny.
Ograniczenia
Dane BIK są wstępne i nie rozdzielają wniosków na zakup i refinansowanie. Pokazuje zainteresowanie kredytem, a nie wolumen nowych kredytów.
Źródła i ograniczenia
BIK — Mortgage Demand Index, September 2026 ↗
Primary research · 2026-10-12
To jest materiał badawczy, a nie porada inwestycyjna, podatkowa ani prawna. Definicje i daty obserwacji pozostają powiązane z każdym twierdzeniem.